



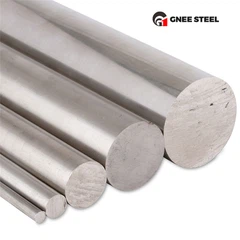






Det runde stålmarkedet er drevet av industri- og konstruksjonsbehov:
Toppprodusenter: Kina dominerer med 55 % av global produksjon (2023), ledet av Baowu Steel. ArcelorMittal (EU/US) og Nucor (US) følger etter, med fokus på høy-legering og rustfrie kvaliteter.
Etterspørselssektorer: Bygg og anlegg (40 %) bruker rundstenger i karbon for armeringsjern og festemidler; bilindustrien (25%) bruker legeringsrunder for aksler og gir; og energi (15 %) er avhengig av rustfrie runder for rørledninger og turbiner
Pristrender: Runde stenger i karbon (A36) i gjennomsnitt
700–800/tonn i 2024, mens 304 rustfrie runder kommandert
2.800–3.200,-/tonn på grunn av nikkel- og kromkostnader. Regionale tariffer (f.eks. US Section 232) skaper prisgap: EU-prisene er 10–15 % høyere enn USA på grunn av energikostnader.
Hotspots for vekst inkluderer Sørøst-Asia (infrastrukturboom) og fornybar energi (vindturbinsjakter), som driver etterspørselen etter legeringsrunder med høy-styrke.